연봉 인상률 계산기, 이직으로 10% 올려도 실수령은 몇 퍼센트 늘까
2026-10-30
이 게시물은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이직 제안서에 "연봉 10% 인상"이라고 적혀 있으면, 월급도 10% 늘어날까요?
연봉 4천만 원이 4,400만 원이 되면 세전 월급은 약 33만 원 오릅니다. 그런데 연봉 인상률 계산기로 실수령을 보면 손에 더 들어오는 돈은 약 25만 7천 원, 8.8%입니다. 왜 그렇게 되는지, 협상 전에 무엇을 넣어 봐야 하는지 정리했습니다.
목차
- 인상률 계산 공식
- 실수령 인상률은 왜 더 낮을까
- 연봉별 표로 보기
- 협상 전에 같이 넣어 볼 것
1. 인상률 계산 공식은 한 줄입니다
(새 연봉 - 지금 연봉) ÷ 지금 연봉 × 100
- 4,000만 → 4,400만: 400 ÷ 4,000 = 10%
- 3,600만 → 4,000만: 400 ÷ 3,600 = 11.1%
같은 400만 원이어도 출발점이 낮을수록 인상률은 커 보입니다. 그래서 제안서에서는 금액과 비율을 같이 보는 편이 정확합니다.
2. 실수령 인상률은 왜 더 낮을까요
오른 금액에서 두 가지가 더 빠집니다.
첫째, 4대보험은 월급에 비례해서 같이 오릅니다. 국민연금 4.75%, 건강보험 3.595%, 장기요양, 고용보험 0.9%를 합치면 오른 금액의 약 10%가 여기서 나갑니다.
둘째, 소득세는 누진입니다. 연봉 4천만 원대에서는 오른 부분에 붙는 세율이 지금 평균 세율보다 높습니다. 4,000만 원일 때 월 소득세가 약 10만 6천 원인데, 4,400만 원이면 약 14만 6천 원이 됩니다.
그래서 세전 10% 인상은 실수령 기준으로 8.8~9.1% 정도가 됩니다.
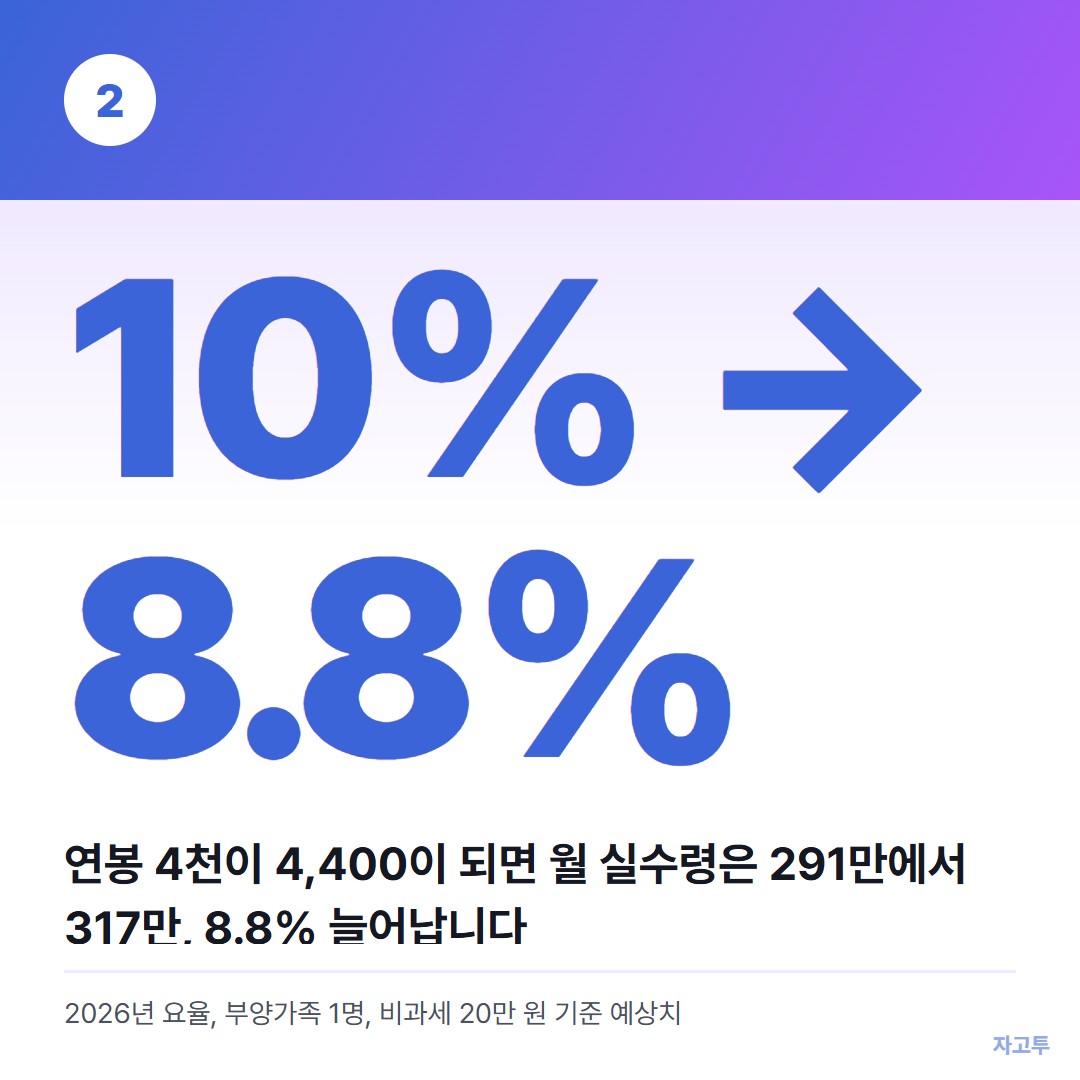
▲ 같은 10%라도 손에 쥐는 증가분은 조금 작습니다
3. 연봉별로 보면 이렇습니다
부양가족 1명(본인), 비과세 식대 20만 원 기준 예상치입니다.
| 지금 연봉 | 10% 인상 후 | 월 실수령 변화 | 실수령 인상률 | |---|---|---|---| | 3,000만 | 3,300만 | 224만 → 245만 (+21.2만) | 9.4% | | 4,000만 | 4,400만 | 291만 → 317만 (+25.7만) | 8.8% | | 5,000만 | 5,500만 | 355만 → 387만 (+31.8만) | 8.9% | | 6,000만 | 6,600만 | 419만 → 457만 (+38.1만) | 9.1% |
5% 인상이면 실수령 인상률은 4.4~4.7%, 20% 인상이면 17.7~18.5% 정도입니다.
숫자는 연봉계산기의 2026년 요율로 계산했습니다. 연봉 4천 실수령이 어떻게 291만 원이 되는지는 연봉계산기 2026 글에 항목별로 풀어 두었습니다.
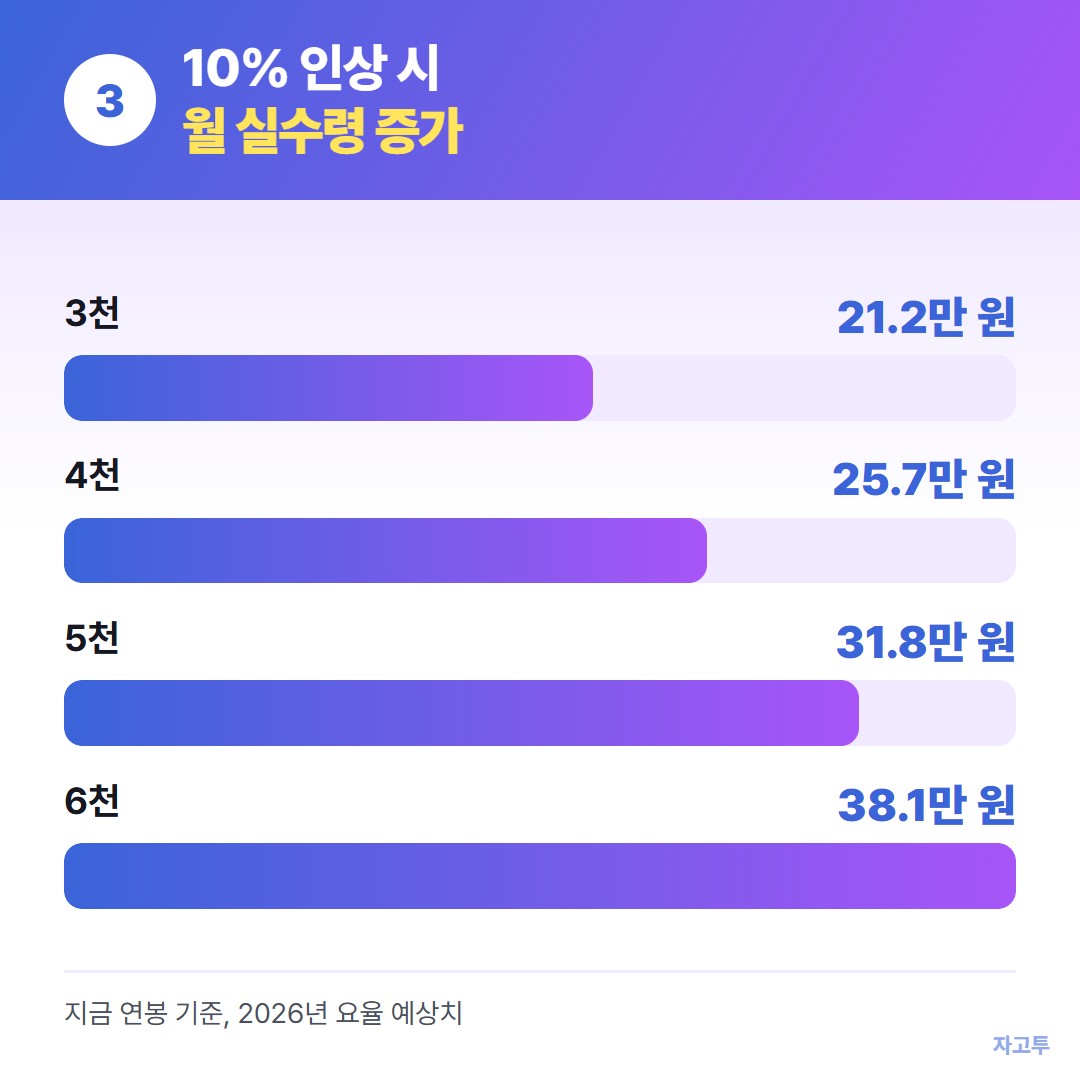
▲ 연봉 10% 인상 시 월 실수령이 늘어나는 금액
4. 협상 전에 같이 넣어 볼 것
이직 연봉 인상률 평균이 몇 퍼센트인지는 조사마다, 직군마다 다르게 나옵니다. 남의 평균보다 내 실수령이 얼마 늘어나는지를 먼저 보는 편이 판단에 도움이 됩니다.
자고투(ZAGO.TO) 연봉계산기에는 "이직 제안 연봉과 비교" 칸이 있어서, 지금 연봉과 제안 연봉을 넣으면 월 실수령 차이가 바로 나옵니다. 다만 성과급, 스톡옵션, 복지 포인트는 넣을 수 없어서 따로 더하셔야 합니다.
퇴직금 포함 연봉인지도 꼭 확인하세요. 같은 4,400만 원이어도 13으로 나눠 받는 계약이면 매달 받는 돈이 약 8% 줄어듭니다. 계산기에 체크 칸이 있습니다.
▲ 제안 연봉을 받으면 실수령부터 넣어 보세요
협상 전 체크리스트
- 인상률은 금액과 비율을 같이 본다
- 실수령 인상률은 세전보다 1%p 안팎 낮다
- 퇴직금 포함 연봉인지, 비과세 식대가 있는지 확인한다
- 성과급·복지는 따로 더한다
이 글의 금액은 2026년 요율로 계산한 예상치입니다. 회사 간이세액표와 연말정산 공제에 따라 달라지니, 정확한 금액은 회사 인사팀이나 세무 전문가에게 확인하세요.
연봉계산기는 로그인 없이 쓰고, 넣은 연봉을 서버에 저장하지 않습니다.
 수능 디데이
 사다리타기
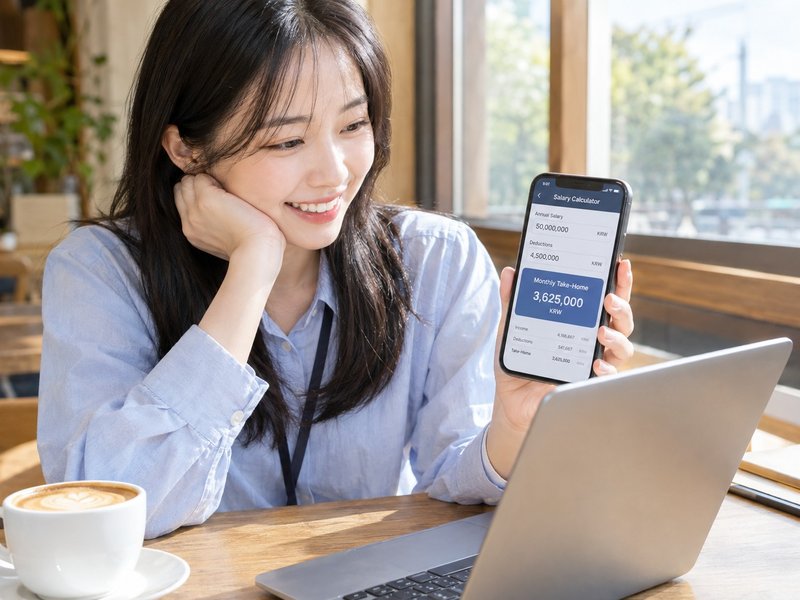 연봉계산기
 글자수 세기