임원 퇴직금 한도 계산, 정관 배수 3배와 세법 한도 2배가 따로 있는 이유
2026-11-05
이 게시물은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
11년을 대표이사로 일하고 퇴임하는 날입니다. 정관에는 "월 평균급여 × 재임연수 × 3배"라고 적혀 있어 3억 3,000만 원을 받기로 했는데, 세무사가 그중 1,800만 원은 퇴직소득이 아니라 근로소득이라고 합니다.
임원 퇴직금 한도가 두 겹이기 때문입니다. 회사가 줄 수 있는 금액은 정관이 정하고, 그 가운데 퇴직소득으로 인정되는 금액은 소득세법이 따로 정합니다. 두 숫자가 다르면 차액은 그해 급여에 얹혀 과세됩니다.
1. 임원 퇴직금은 법이 아니라 정관이 정합니다
근로자퇴직급여 보장법은 근로자를 위한 법입니다. 등기임원은 대개 근로자가 아니어서 이 법의 퇴직금 의무가 그대로 적용되지 않습니다.
| 구분 | 근로자 | 임원 | |---|---|---| | 근거 | 근로자퇴직급여 보장법 | 정관 또는 정관이 위임한 지급규정 | | 금액 | 평균임금 × 30일 × 근속연수 | 정관 배수대로(1배, 2배, 3배 등) | | 규정이 없으면 | 법정 금액을 받음 | 손금 인정은 1년 총급여 × 1/10 × 근속연수까지 |
정관에 조항이 없고 주주총회가 정한 지급규정도 없다면, 법인세법 시행령은 퇴직 전 1년 총급여의 10분의 1에 근속연수를 곱한 금액까지만 회사 비용으로 인정합니다. 그 위로 더 주면 임원에게 준 상여로 봅니다.
배수는 정관이 정하지만, 세법은 그 배수를 다 인정하지 않습니다. 여기서 두 번째 한도가 나옵니다.
▲ 임원 퇴직금의 출발점은 정관 조항입니다
2. 임원 퇴직금 계산, 세 단계로
월급 1,000만 원(연 1억 2,000만 원)을 받던 대표이사가 2016년 1월 1일 취임해 2026년 12월 31일 퇴임하는 경우입니다. 급여는 11년 내내 같았고 정관 배수는 3배라고 가정합니다.
1단계, 1배수 금액
월 평균급여 1,000만 원 × 11년 = 1억 1,000만 원입니다. 근로자 법정 퇴직금 식(평균임금 × 30일 × 근속연수)과 같은 숫자라서, 자고투(ZAGO.TO)의 퇴직금 계산기에 입사일, 퇴사일, 월급을 넣으면 이 금액이 나옵니다.
2단계, 정관 배수
1억 1,000만 원 × 3배 = 3억 3,000만 원. 회사가 지급하는 금액입니다.
3단계, 소득세법 한도
소득세법은 임원 퇴직소득의 한도를 재임 기간을 둘로 나눠 정합니다. 2012년부터 2019년까지는 연평균 급여의 10분의 1에 근속연수를 곱한 뒤 3배, 2020년 이후는 2배입니다.
| 기간 | 계산 | 한도 | |---|---|---| | 2016~2019년 (4년) | 1,200만 원 × 4년 × 3배 | 1억 4,400만 원 | | 2020~2026년 (7년) | 1,200만 원 × 7년 × 2배 | 1억 6,800만 원 | | 합계 | | 3억 1,200만 원 |
지급액 3억 3,000만 원에서 한도 3억 1,200만 원을 빼면 1,800만 원이 남습니다. 이 금액이 퇴직소득이 아니라 근로소득입니다.
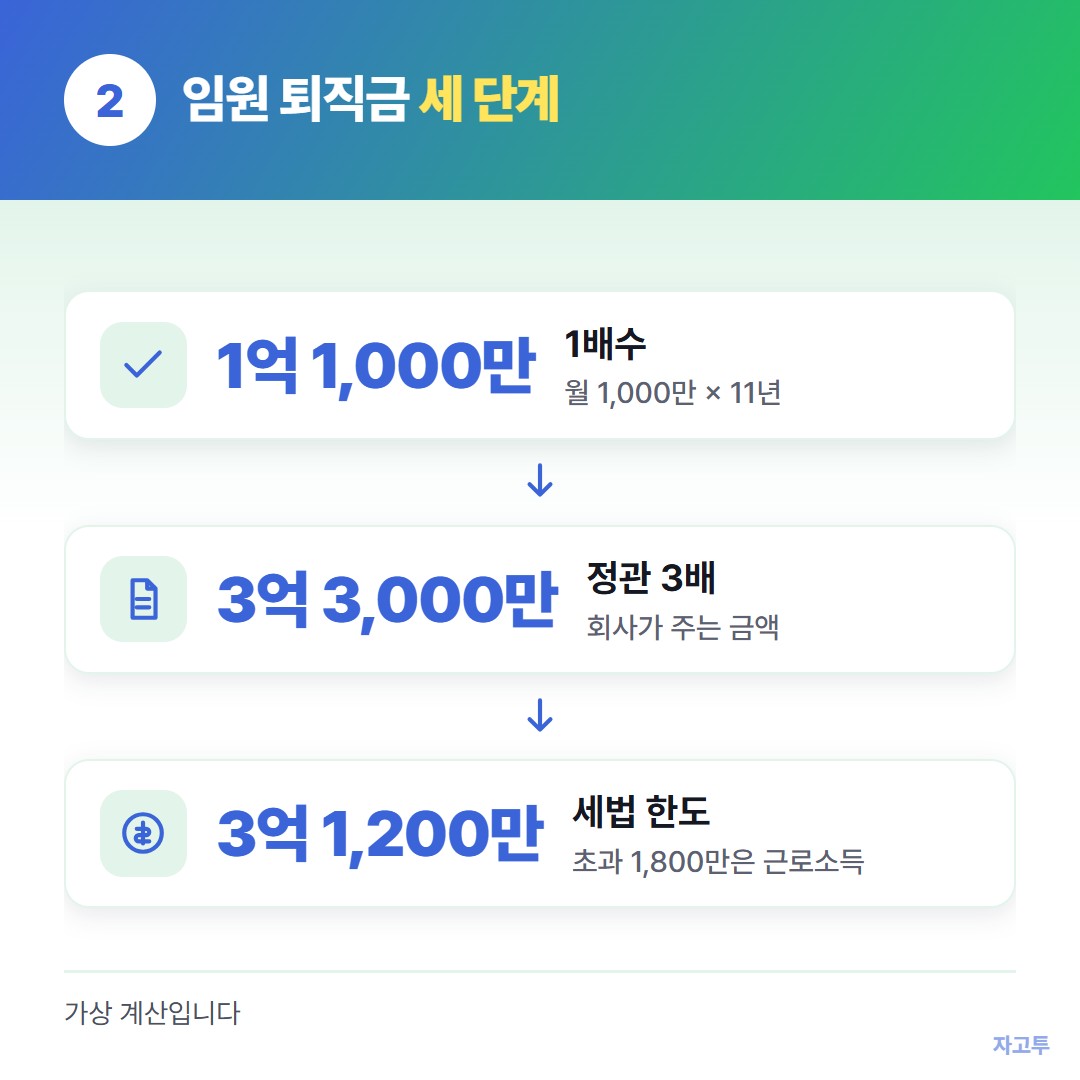
▲ 1배수 금액, 정관 배수, 세법 한도 순서로 봅니다
3. 한도를 넘긴 1,800만 원은 어떻게 과세되나
퇴직소득은 근속연수공제와 환산급여공제를 거쳐 세율이 낮게 적용됩니다. 같은 1억 원도 근속 20년이면 세금이 1%대라는 계산은 퇴직금 세금 몇 프로 글에 있습니다.
근로소득은 다릅니다. 퇴임하는 해의 급여 1억 2,000만 원에 1,800만 원이 더해져 그해 종합소득세 구간으로 과세됩니다. 공제 없이 높은 구간에 바로 얹히는 셈이어서, 같은 1,800만 원이라도 세금이 퇴직소득일 때보다 훨씬 커집니다.
- 2011년 이전 재임 기간은 이 한도를 적용하지 않습니다. 2011년 12월 31일에 퇴직했다면 받았을 금액을 따로 계산해 더합니다
- 직원이었다가 임원이 된 경우, 직원 시절 퇴직금을 이미 정산했다면 임원 재임 기간만 셉니다
- 한도 계산의 급여는 퇴직 전 3년 평균입니다. 마지막 해에만 급여를 크게 올려도 한도는 그만큼 오르지 않습니다
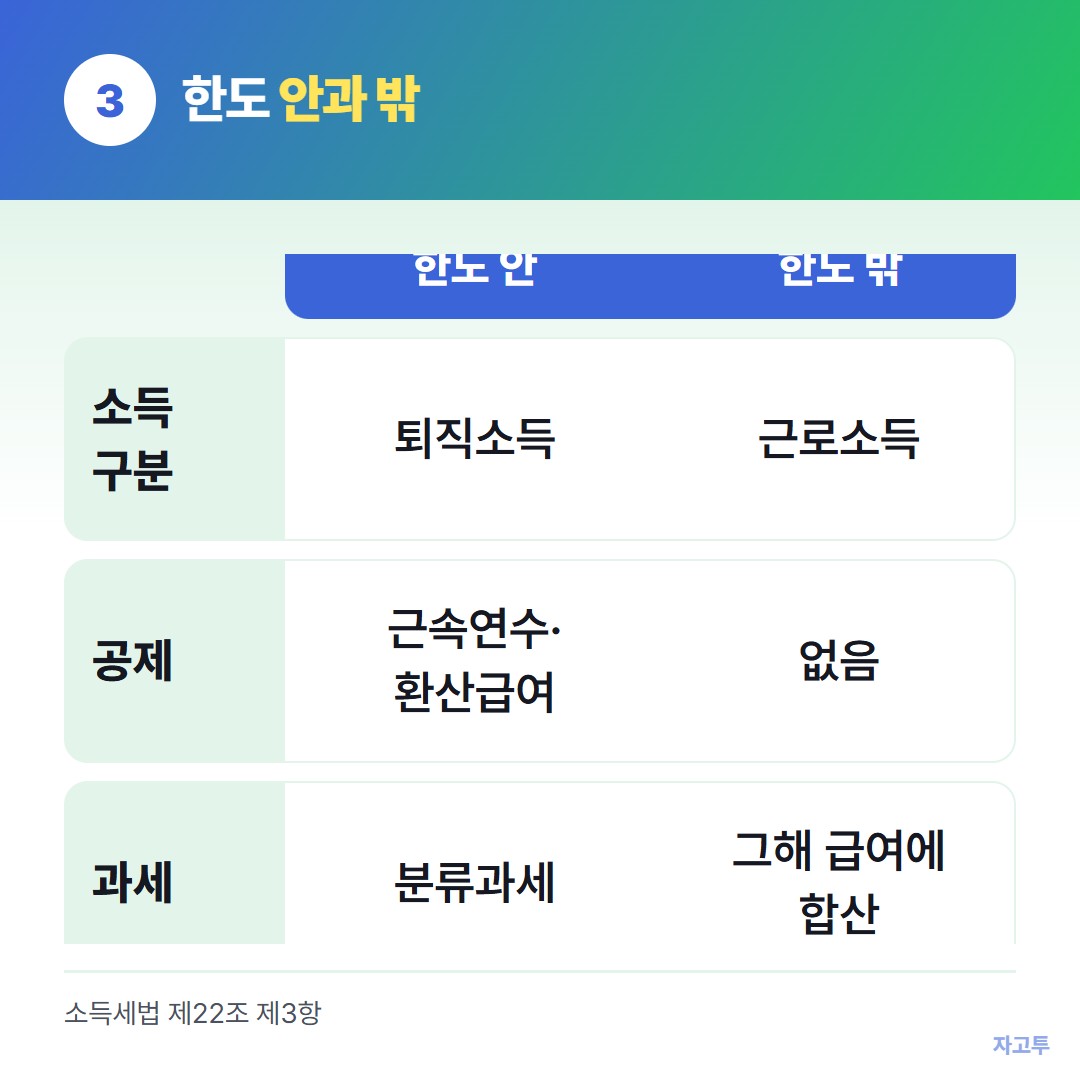
▲ 한도 안은 퇴직소득, 한도 밖은 그해 근로소득
손으로 세 단계 계산하는 법정 퇴직금 식은 퇴직금 계산 방법 글에 적어 두었습니다.
퇴임 전에 확인할 것
- [ ] 정관에 임원 퇴직금 조항과 배수가 있는지, 없다면 지급규정이 주주총회 결의를 거쳤는지
- [ ] 임원 취임일과 직원 시절 퇴직금 정산 여부
- [ ] 재임 기간을 2019년 이전과 2020년 이후로 나눠 한도를 따로 계산했는지
- [ ] 한도 초과분이 있다면 그 금액이 그해 근로소득에 들어간다는 점을 급여 설계에 반영했는지
퇴직금 계산기는 근로자 법정 방식으로 1배수 금액과 퇴직소득세를 보여 줍니다. 정관 배수와 소득세법 한도는 계산하지 않으므로, 임원은 1단계 금액으로만 쓰고 2·3단계는 위 표대로 따로 셉니다. 계산하기를 누르면 광고 카드가 함께 뜹니다.
위 금액은 예상치이며 정확한 금액은 회사와 세무 전문가에게 확인하세요.
출처: 소득세법 제22조 제3항(임원 퇴직소득 한도, 2019년 이전 3배·2020년 이후 2배), 법인세법 시행령 제44조 제4항·제5항(임원 퇴직급여 손금 한도), 근로자퇴직급여 보장법 제4조·제8조, 가상 계산(월급 1,000만 원, 2016~2026년 11년, 정관 3배)
 수능 디데이
 사다리타기
 연봉계산기
 글자수 세기